Черноморският зърнен пъзел се размества: Турция подготвя продажба на 500 хил. тона пшеница, Украйна ускорява износа на слънчоглед и олио, а новите прогнози сочат по-слаб украински износ на пшеница и царевица. Успоредно, нарастващият военен и застрахователен риск в Черно море свива наличността на кораби. Комбинацията ще влияе върху цените, базиса и логистиката за българските производители и търговци до края на зимата.
Какво се променя сега
Турция насрочва два международни търга през ноември 2026 г. – 400 хил. т хлебна пшеница (17 ноември) и 100 хил. т твърда пшеница (18 ноември). Страната отчита рекордна реколта от 23 млн. т и значителни държавни запаси, за които се посочва, че надхвърлят 10 млн. т. Очаква се вносът през 2026/27 да се свие до около 2,8 млн. т (минус 56% спрямо предходния сезон). Обявените количества са за продажба, не реализиран износ, а начални тръжни цени не са публикувани.
Украйна рязко увеличава износа на маслодайни: до 22 октомври слънчогледовото семе е нараснало 4,2 пъти до 25 хил. т (12,5 млн. долара), основни купувачи – Турция, Италия и Австрия. Изнесени са 177,6 хил. т слънчогледово олио (234,6 млн. долара), с водещи дестинации Турция, Румъния и Нидерландия. Слънчогледовият шрот достига 217,7 хил. т, основно за Полша, Китай и Румъния. Европейското олио поскъпва, като премията за близка доставка до декември достига 50 долара, докато цената на семето в Украйна поевтинява с 5,3%.
USDA понижава украинския износ за 2026/27: царевицата от 22 на 20 млн. т, пшеницата от 12,5 на 11,5 млн. т. Производството остава 31,8 млн. т за царевица и се повишава до 26,5 млн. т за пшеница. По-слабият износ води до по-високи крайни запаси – 7,53 млн. т царевица и 7,3 млн. т пшеница. Делът на черноморските пристанища в украинския аграрен износ спада от около 90% през юни до около 10% през септември, като останалите количества минават по „коридорите на солидарността“. Към октомври складовете в Украйна са почти запълнени.
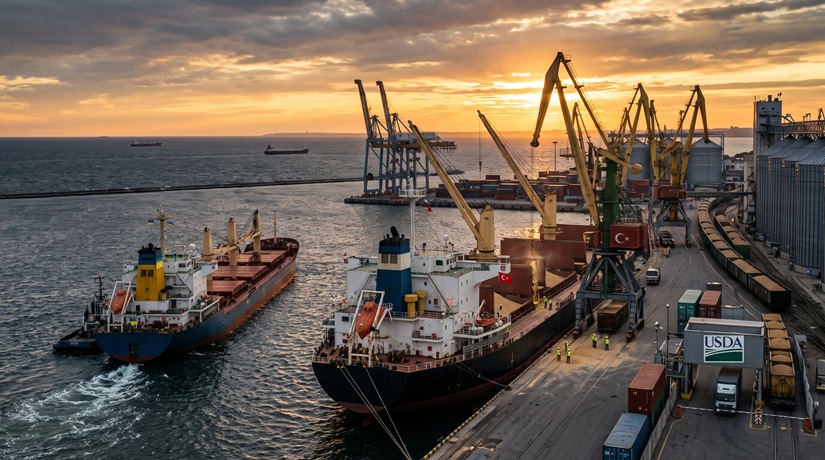
„Новата география на зърното“ се вижда и в логистиката: корабната активност в Черно море през октомври намалява с 37% на годишна база, като някои корабособственици оспорват посещения на румънски и български пристанища. В същото време Аржентина и Австралия подобряват пшеничните си перспективи до съответно 23 и 32,5 млн. т. Световните крайни запаси от пшеница се повишават до около 280,8 млн. т, а международната търговия се понижава леко до 208,7 млн. т. Египет внася около 10,18 млн. т за десетте месеца на 2026 г. (минус 6,2%), като доставките от Румъния нарастват с близо 49%, а от България – с почти 20%. Тунис въвежда условие търговците да осигурят алтернативен произход, ако Черно море се окаже недостъпно.
Как ще удари цените и базиса у нас
Ако турските търгове се реализират, допълнителното предлагане на пшеница от близък произход и очакваното свиване на турския внос могат да натиснат регионалните цени и да пренаредят дестинациите на българската пшеница. Реалният ефект обаче зависи от тръжните цени и условията за доставка.
При логистиката рискът се пренася в базиса: по-скъп и по-несигурен транспорт, ограничена наличност на кораби и по-дълги транзитни срокове могат да разширят разликата между вътрешните изкупни цени и котировките по море. Вътрешното натрупване на зърно продължава да оказва натиск върху изкупните равнища, докато крайната доставка поскъпва заради фрахта и застраховките.
При маслодайните по-скъпото европейско олио и ускореният украински износ поддържат активност в преработката. У нас преработватели предлагат ориентировъчно 470–480 евро/т за суров слънчоглед, докато производителите целят около 520 евро/т – разминаване, което може да се задържи, докато по-високите цени на олиото не се прехвърлят устойчиво в цените на семето.
Практическо ръководство: сделки, съхранение, маршрути
Продажба срещу съхранение
- Пресметнете реалния „зимен“ разход по тон: финансиране, сушене/вентилация, загуби при престой, застраховка и възможни отстъпки за качество при дълго съхранение.
- Използвайте поетапни продажби: частична реализация за ликвидност, а остатъкът – при ясно дефинирани ценови цели и срокове.
- Сегрегирайте партидите по качество, за да търсите премии: при пшеница – протеин, падежно число и влага; при слънчоглед – масленост и примеси.
Договориране и базис
- Предпочитайте базисни договори с ясни прозорци за товарене и опции за алтернативен маршрут. Включете клаузи за риск по логистиката и сроково удължаване при доказани затруднения.
- Следете изискванията на купувачите: някои пазари прехвърлят риска върху доставчика и не приемат форсмажор, свързан с Черно море. Планирайте буфери по срокове и количества.
- Фиксирайте качествени параметри и премии/дискаунти предварително, за да избегнете спор при приемането.
Маршрути и дестинации
- Диверсифицирайте: освен морските пристанища Варна/Бургас, обмислете Дунав и сухопътен/вътрешноводен износ по „коридорите на солидарността“. Заложете по-дълги транзитни времена и по-висок фрахт в цената.
- Не поемайте твърди лейкани без осигурен кораб. Работете с предварително резервирани слотове и проверени спедитори.
- Следете активността на Египет и Средиземноморието: отчетено е нарастване на доставките от България, което подсказва възможности при гарантирана логистика и конкурентен базис.
Сценарии до края на зимата
- Натиск от предлагането: Турските продажби се реализират, глобалното предлагане от Южното полукълбо расте – цените в региона остават под натиск, базисът по море остава широк.
- Логистично затягане: Ограничена наличност на кораби и по-високи застраховки оскъпяват FOB/CFR, а вътрешните цени не нарастват пропорционално – стойността на съхранението се покачва.
- Маслодайни с по-силна динамика: Висок износ на олио поддържа търсенето; премиите по масленост стават ключови, докато цената на семето наваксва по-бавно.
Ключът за българските стопани и търговци тази зима е комбинацията от дисциплина при качеството, гъвкавост по логистика и внимателно структуриран базис. В среда на по-сложни доставки и променени търговски потоци, надеждността на изпълнението е също толкова важна, колкото и самата цена.